
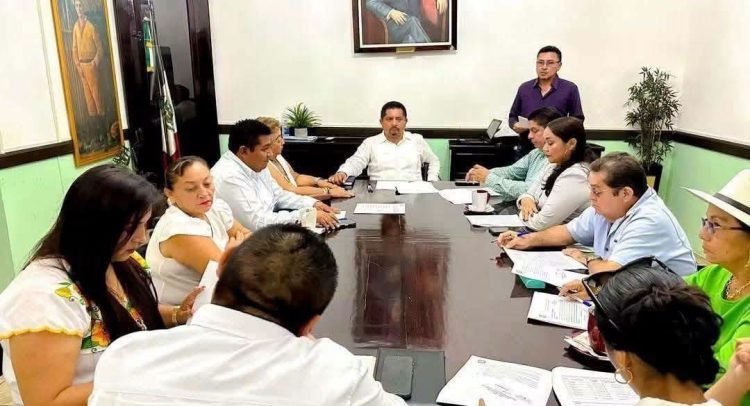
La Ley de Gobierno de los Municipios del Estado de Yucatán establece que a cada localidad le corresponde emitir mensualmente el estado financiero de los recursos y la cuenta pública del mes inmediato anterior, sin embargo, según señalamientos los informes de enero a agosto de Valladolid no habrían sido presentados ante el Cabildo en los plazos establecidos.
La presentación de cuentas públicas correspondientes a los primeros meses de 2026 en Valladolid enfrenta un retraso que ha generado cuestionamientos sobre la transparencia en el manejo de los recursos municipales.
De acuerdo con señalamientos que se han difundido, los informes de enero a agosto no habrían sido presentados ante el Cabildo en los plazos establecidos, mientras que para este mes de septiembre fueron convocadas sesiones para abordar las correspondientes a enero, febrero y marzo.
La Ley de Gobierno de los Municipios del Estado de Yucatán establece que a cada localidad corresponde formular mensualmente el estado financiero de los recursos y la cuenta pública del mes inmediato anterior, así como presentarla posteriormente al Cabildo para su revisión y aprobación, a más tardar el día 10 de cada mes.
Asimismo, establece que los ayuntamientos deben enviar a la Auditoría Superior del Estado de Yucatán los informes financieros correspondientes dentro de los plazos establecidos para su fiscalización.
Las publicaciones señalan al alcalde, Homero Novelo Burgos; al tesorero, Jesús Graniel Loría; además del secretario municipal, Manuel Castro Mendoza, por el retraso en la presentación de las cuentas.
Sin embargo, las acusaciones sobre presuntos desvíos de recursos, sobre costos, compras no realizadas y un supuesto “maquillaje” de la información financiera corresponden a particulares y no pueden presentarse como hechos comprobados sin documentación.
Entre los puntos que potencialmente se plantean revisar están los movimientos correspondientes a febrero, debido a que en ese periodo se realizó la Feria Valladolid 2026 y, al parecer, existen versiones contrapuestas sobre el resultado financiero del evento.
Cabe señalar que públicamente se habría destacado que fue exitoso; sin embargo, por otro lado, se analiza que la administración municipal podría reportar un saldo negativo que se cubrió con recursos de otros ámbitos.
La presentación de las cuentas resulta relevante porque permite conocer los ingresos y egresos del Ayuntamiento, así como los conceptos en los que fueron ejercidos los recursos, los proveedores contratados, las obras realizadas y los pagos efectuados.